LIC Jeevan Utsav: ₹5 लाख की पॉलिसी पर हर साल ₹50,000 की इनकम? जानें पूरा गणित और नियम

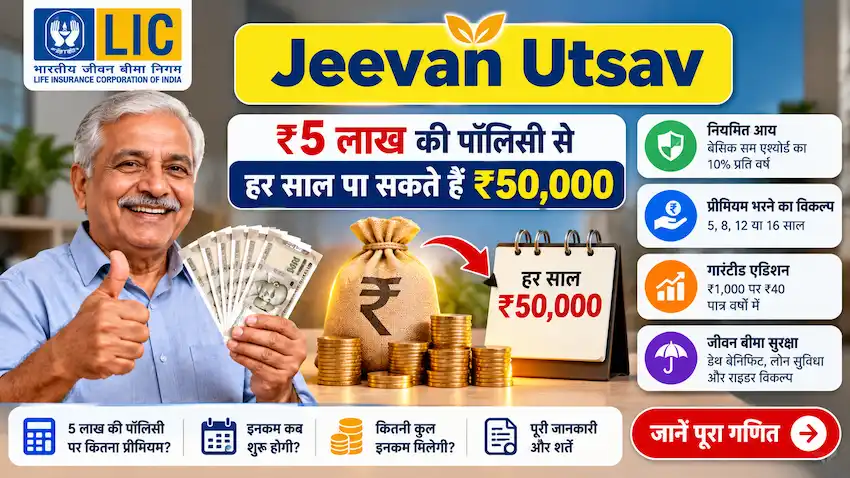
LIC Jeevan Utsav: रिटायरमेंट के बाद नियमित आय पाने और परिवार को आर्थिक सुरक्षा देने के लिए लोग जीवन बीमा योजनाओं में निवेश करते हैं। भारतीय जीवन बीमा निगम (LIC) की जीवन उत्सव पॉलिसी भी ऐसी ही एक योजना है, जिसमें निर्धारित शर्तों के अनुसार जीवन भर नियमित आय पाने का विकल्प मिलता है।
इस योजना की खास बात यह है कि इसमें बेसिक सम एश्योर्ड का 10 प्रतिशत सालाना नियमित आय लाभ के रूप में मिल सकता है। उदाहरण के लिए, यदि किसी व्यक्ति ने ₹5 लाख का बेसिक सम एश्योर्ड चुना है, तो नियमित आय विकल्प के तहत सालाना ₹50,000 मिल सकते हैं।
हालांकि, पॉलिसी खरीदने से पहले यह समझना जरूरी है कि प्रीमियम कितना देना होगा, इनकम कब शुरू होगी, गारंटीड एडिशन क्या है और पॉलिसी के वास्तविक लाभ किन शर्तों पर निर्भर करते हैं।
LIC Jeevan Utsav क्या है?
LIC Jeevan Utsav एक नॉन-लिंक्ड, नॉन-पार्टिसिपेटिंग, व्यक्तिगत बचत और संपूर्ण जीवन बीमा योजना है। इसका मतलब है कि इसके निर्धारित लाभ सीधे शेयर बाजार के प्रदर्शन पर निर्भर नहीं होते और यह पारंपरिक बोनस में हिस्सेदारी वाली योजना नहीं है।
LIC की आधिकारिक वेबसाइट पर जीवन उत्सव योजना की जानकारी उपलब्ध है। निगम ने इस योजना के लिए समय-समय पर अलग-अलग संस्करण जारी किए हैं। इसलिए पॉलिसी खरीदते समय वर्तमान में लागू प्लान, उसकी बिक्री विवरणिका और नियमों की जांच करना जरूरी है।
आधिकारिक जानकारी: https://licindia.in/lic-s-jeevan-utsav
LIC Jeevan Utsav की प्रमुख विशेषताएं
- न्यूनतम बेसिक सम एश्योर्ड: ₹5 लाख।
- सीमित अवधि तक प्रीमियम भुगतान का विकल्प।
- नियमित आय (Regular Income Benefit) का विकल्प।
- फ्लेक्सी इनकम (Flexi Income Benefit) का विकल्प।
- प्रीमियम भुगतान अवधि के दौरान निर्धारित दर से गारंटीड एडिशन।
- पॉलिसी की शर्तों के अनुसार जीवन बीमा सुरक्षा।
- पात्रता और नियमों के अधीन पॉलिसी लोन तथा वैकल्पिक राइडर की सुविधा।
इन सुविधाओं की उपलब्धता और शर्तें संबंधित प्लान के संस्करण पर निर्भर कर सकती हैं।
इसे भी पढ़ें: ड्राइविंग लाइसेंस (DL): नए नियम, वैधता, नवीनीकरण और ई-दस्तावेज से जुड़े 20 जरूरी नियम
₹5 लाख की पॉलिसी पर हर साल ₹50,000 कैसे मिलेंगे?
इस योजना के नियमित आय विकल्प में सालाना लाभ बेसिक सम एश्योर्ड का 10 प्रतिशत होता है।
इसे आसान गणित से समझिए:
| विवरण | राशि |
|---|---|
| बेसिक सम एश्योर्ड | ₹5,00,000 |
| नियमित आय की दर | 10% सालाना |
| सालाना नियमित आय | ₹50,000 |
| 5 साल में मिलने वाली आय | ₹2,50,000 |
| 10 साल में मिलने वाली आय | ₹5,00,000 |
यह गणना मानती है कि संबंधित अवधि में हर साल पूरा ₹50,000 का लाभ देय है और पॉलिसी की सभी शर्तें पूरी हो रही हैं।
महत्वपूर्ण: ऊपर दी गई 5 और 10 साल की राशि केवल नियमित आय का गणित समझाने के लिए है। यह पॉलिसी के कुल रिटर्न, लाभ की शुरुआत की तारीख या किसी निश्चित अवधि में मिलने वाली कुल रकम की गारंटी नहीं है। आय कब शुरू होगी और कितने समय तक मिलेगी, यह संबंधित पॉलिसी की शर्तों पर निर्भर करता है।
LIC Jeevan Utsav में इनकम कब शुरू होती है?
पॉलिसी खरीदने के तुरंत बाद नियमित आय मिलना शुरू नहीं होती। पहले निर्धारित अवधि तक प्रीमियम का भुगतान करना होता है और उसके बाद संबंधित योजना के नियमों के अनुसार आय शुरू होती है।
LIC के जीवन उत्सव के प्रचलित संस्करण में आय शुरू होने का वर्ष प्रीमियम भुगतान अवधि के अनुसार तय होता है। उदाहरण के लिए, पुराने प्लान नंबर 871 की आधिकारिक विवरणिका में 5 से 8 वर्ष की प्रीमियम भुगतान अवधि के लिए नियमित आय 11वें पॉलिसी वर्ष से शुरू होने का उल्लेख है। लंबी प्रीमियम भुगतान अवधि में शुरुआत बाद के वर्षों में होती है।
योजना के बाद के संस्करणों में शर्तें अलग हो सकती हैं। इसलिए पॉलिसी खरीदते समय वर्तमान प्लान की विवरणिका में आय शुरू होने का वर्ष जरूर जांचें।
इसे भी पढ़ें : पैन कार्ड (Pan Card) के नए नियम, आधार लिंकिंग, निष्क्रियता और वित्तीय उपयोग से जुड़े 20 जरूरी नियम
गारंटीड एडिशन क्या है?
LIC Jeevan Utsav में निर्धारित प्रीमियम भुगतान अवधि के दौरान गारंटीड एडिशन भी जोड़ा जाता है।
पुराने प्लान नंबर 871 की आधिकारिक बिक्री विवरणिका के अनुसार, पात्र और चालू पॉलिसी में प्रत्येक पॉलिसी वर्ष के अंत में बेसिक सम एश्योर्ड के प्रत्येक ₹1,000 पर ₹40 का गारंटीड एडिशन जुड़ता है। यह एडिशन प्रीमियम भुगतान अवधि के दौरान लागू होता है।
₹5 लाख के बेसिक सम एश्योर्ड पर इस दर से गणना करें:
₹5,00,000 ÷ ₹1,000 = 500
500 × ₹40 = ₹20,000
अर्थात इस दर के लागू रहने वाले पात्र पॉलिसी वर्ष में ₹20,000 का गारंटीड एडिशन जुड़ सकता है।
ध्यान दें कि यह राशि नियमित आय से अलग है। इसे सालाना नकद भुगतान समझने की गलती न करें। गारंटीड एडिशन का उपयोग और भुगतान पॉलिसी के नियमों के अनुसार होता है। वर्तमान पॉलिसी खरीदने से पहले उसकी लागू दर और शर्तें अवश्य जांचें।
LIC Jeevan Utsav का प्रीमियम कितना होगा?
इस योजना का प्रीमियम हर व्यक्ति के लिए एक जैसा नहीं होता। यह उम्र, चुने गए बेसिक सम एश्योर्ड, प्रीमियम भुगतान अवधि, भुगतान के तरीके और लागू शर्तों के आधार पर बदल सकता है।
इसलिए 30 वर्ष की उम्र वाले व्यक्ति के लिए ₹5 लाख की पॉलिसी का कोई एक प्रीमियम सभी ग्राहकों पर लागू नहीं माना जा सकता। सटीक राशि जानने के लिए LIC के आधिकारिक प्रीमियम कैलकुलेटर या अधिकृत LIC एजेंट से कोटेशन लेना बेहतर है।
प्रीमियम तय करते समय इन बातों पर ध्यान दें:
- आपकी उम्र और बीमा पात्रता।
- प्रीमियम कितने वर्षों तक देना होगा।
- सालाना, छमाही, तिमाही या मासिक भुगतान का विकल्प।
- कर और अन्य लागू शुल्क।
- चुने गए प्लान के संस्करण और नियम।
Regular Income और Flexi Income में क्या अंतर है?
LIC Jeevan Utsav में संबंधित योजना के अनुसार नियमित आय और फ्लेक्सी आय के विकल्प उपलब्ध हो सकते हैं।
Regular Income Benefit: पात्र होने पर निर्धारित सालाना आय का भुगतान किया जाता है।
Flexi Income Benefit: पात्र आय को तुरंत लेने के बजाय योजना के नियमों के अनुसार जमा रखने का विकल्प मिलता है। जमा लाभ पर लागू शर्तों के अनुसार ब्याज या वृद्धि मिल सकती है।
फ्लेक्सी विकल्प चुनने से पहले यह समझ लें कि जमा राशि पर लागू दर, निकासी की शर्तें और भुगतान का तरीका क्या है। सभी विकल्पों की शर्तें एक जैसी मानकर निर्णय न लें।
क्या LIC Jeevan Utsav में जीवन बीमा सुरक्षा भी मिलती है?
हां, यह जीवन बीमा योजना है। पॉलिसीधारक की मृत्यु होने पर नामांकित व्यक्ति को डेथ बेनिफिट मिल सकता है। इसकी गणना और भुगतान पॉलिसी के लागू नियमों के अनुसार किया जाता है।
पॉलिसी खरीदने से पहले यह समझना जरूरी है कि डेथ बेनिफिट कैसे तय होगा, पहले से प्राप्त आय का क्या प्रभाव होगा और गारंटीड एडिशन किस प्रकार जोड़ा जाएगा।
इसके अलावा, पॉलिसी लोन और वैकल्पिक राइडर जैसी सुविधाएं उपलब्ध हो सकती हैं, लेकिन इन पर अलग शर्तें लागू होती हैं।
क्या LIC Jeevan Utsav में निवेश करना फायदेमंद है?
यह योजना उन लोगों के लिए उपयोगी हो सकती है जो जीवन बीमा सुरक्षा के साथ निर्धारित नियमों के अनुसार नियमित आय चाहते हैं। लेकिन इसे केवल सालाना 10 प्रतिशत आय के आधार पर निवेश का बेहतरीन विकल्प मान लेना सही नहीं होगा।
निर्णय लेने से पहले इन बातों की तुलना करें:
- पूरी अवधि में कुल कितना प्रीमियम देना होगा।
- नियमित आय कितने वर्ष बाद शुरू होगी।
- कुल कितनी आय मिलने की संभावना है।
- मृत्यु लाभ और अन्य सुविधाएं क्या हैं।
- महंगाई के कारण भविष्य में निश्चित आय की खरीदने की क्षमता कितनी रह सकती है।
- अन्य निवेश विकल्पों की तुलना में पॉलिसी की संभावित प्रभावी वार्षिक रिटर्न दर कितनी है।
सालाना ₹50,000 की आय और निवेश पर 10 प्रतिशत वास्तविक रिटर्न एक ही बात नहीं है। सही तुलना के लिए सभी प्रीमियम, भुगतान की तारीखें, भविष्य में मिलने वाली रकम और बीमा सुरक्षा को ध्यान में रखना जरूरी है।
निष्कर्ष
LIC Jeevan Utsav में ₹5 लाख के बेसिक सम एश्योर्ड पर नियमित आय विकल्प के तहत सालाना ₹50,000 का लाभ मिल सकता है, बशर्ते संबंधित पॉलिसी की शर्तें पूरी हों। हालांकि, यह आय तुरंत शुरू नहीं होती और प्रीमियम की राशि भी उम्र तथा चुने गए विकल्प के अनुसार बदलती है।
इसलिए पॉलिसी खरीदने से पहले वर्तमान आधिकारिक बिक्री विवरणिका पढ़ें, प्रीमियम और लाभ का लिखित विवरण लें तथा अन्य विकल्पों से तुलना करके निर्णय करें।
डिस्क्लेमर: यह लेख सामान्य वित्तीय जागरूकता के लिए है, व्यक्तिगत निवेश सलाह नहीं। पॉलिसी के नियम और लाभ संस्करण के अनुसार बदल सकते हैं। अंतिम निर्णय लेने से पहले LIC की आधिकारिक वेबसाइट या अधिकृत प्रतिनिधि से वर्तमान विवरण की पुष्टि करें।